مدرسة بيركلي للأعمال والفنون والعلوم

المحاسب القانوني المعتمد الأمريكي (CPA – الولايات المتحدة الأمريكية)

تُعد شهادة المحاسب القانوني المعتمد الأمريكي (CPA) في صلالة، والممنوحة من المعهد الأمريكي للمحاسبين القانونيين (AICPA)، من أبرز الشهادات المهنية للمختصين في مجال المحاسبة. وتشمل مجالات التدقيق، والضرائب، والتقارير المالية.

المحاسب القانوني المعتمد الأمريكي (CPA – الولايات المتحدة الأمريكية)

نظرة عامة

تُعَدّ شهادة المحاسب القانوني المعتمد (CPA) في الولايات المتحدة من أكثر الشهادات المحاسبية شهرةً واعتمادًا على مستوى العالم. وهي مؤهل مهني يتطلب جهدًا كبيرًا، لكنه في المقابل يمنح فرصًا مهنية مميزة. سواء كنت في بداية مسيرتك المهنية في مجال المحاسبة أو تسعى إلى تطوير خبراتك الحالية، فإن الحصول على شهادة CPA يمكن أن يساعدك على تحقيق طموحاتك المهنية.

الجهة المانحة

المعهد الأمريكي للمحاسبين القانونيين المعتمدين (AICPA – الولايات المتحدة الأمريكية) هو أكبر منظمة عضوية في العالم تمثل مهنة المحاسبة.

المقر الرئيسي

مدينة نيويورك، ولاية نيويورك.

الأعضاء

يمثل المعهد الأمريكي للمحاسبين القانونيين المعتمدين (AICPA) حاليًا حوالي 597,000 عضو حول العالم. ويضم هذا العدد محاسبين قانونيين معتمدين (CPAs) يعملون في مجالات متعددة، بما في ذلك الممارسة العامة، والأعمال التجارية، والصناعة، والقطاع الحكومي، والمؤسسات الأكاديمية.

سنة التأسيس

1887

Card image

الرؤية والرسالة

الرؤية: تتمثل رؤية المعهد الأمريكي للمحاسبين القانونيين المعتمدين (AICPA) في تمكين المهنيين والشركات على مستوى العالم من خلال تقديم المعرفة والموارد والدعم المهني ذات الصلة في مجالي المحاسبة والتمويل.

الرسالة: تتمثل رسالته في دعم وتطوير مهنة المحاسب القانوني المعتمد (CPA) من خلال التعليم والتدريب والدفاع المهني، وضمان النزاهة في التقارير المالية، وخدمة المصلحة العامة، وإرشاد الأعضاء في بيئة أعمال سريعة التطور.

ما هي شروط الأهلية؟

  • لكل ولاية معاييرها الخاصة، ولكن بشكل عام يتطلب الأمر الحصول على درجة البكالوريوس كحد أدنى (4 سنوات) مع دورات في إدارة الأعمال والتمويل ودورات تدريبية في المحاسبة (تشمل مواد في المحاسبة، والتمويل، والضرائب، والأعمال).
  • يتمتع خريجو بكالوريوس التجارة (B.Com) لمدة 3 سنوات بفرص جيدة، خاصة إذا تمت دراسة الضرائب والتدقيق.

ملاحظة: من المفاهيم الخاطئة الشائعة الاعتقاد بأن 120 ساعة معتمدة مطلوبة. فبعض الولايات تشترط 24 ساعة محاسبة و24 ساعة أعمال، بينما تشترط ولايات أخرى عددًا أقل من الساعات.

Arrow Right

Learn More

من يمكنه التقديم؟

Card image

يمكن لأي شخص مهتم بتعلّم المفاهيم التالية الالتحاق بـ
CPA USA – المحاسب القانوني المعتمد

التدقيق وخدمات التوكيد، المحاسبة المالية وإعداد التقارير، الضرائب،
قانون الأعمال، تحليل الأعمال وإعداد التقارير، نظم المعلومات والرقابة،
الامتثال الضريبي والتخطيط الضريبي.

الأفراد الحاصلون على المناصب أو المسميات الوظيفية التالية:

المدير المالي / الرئيس التنفيذي (CFO/CEO)، رئيس مجلس الإدارة، مستشارو الضرائب، صانعو السياسات، مديرو الامتثال، مديرو المخزون، المحاسبون، مديرو الميزانية، المصرفيون، مديرو الحسابات الدائنة (AP) والحسابات المدينة (AR)، مسؤولو الامتثال، المحللون الماليون، المحاسبون الإداريون، مراقبو الشؤون المالية، المتخصصون في التخطيط والاستراتيجية، المديرون العامون، مدققو النظم، المدققون الداخليون، المدققون الخارجيون، مديرو المخاطر، مديرو البيانات، مدققو تقنية المعلومات، مديرو تقنية المعلومات / التقنية (CIO/CTO)، مهندسو البيانات / علماء البيانات، محللو الضرائب، مسؤولو الامتثال الضريبي، رواد أعمال الممارسة الضريبية، مديرو الضرائب المؤسسية، والطلاب بدوام كامل وبدوام جزئي.


هيكل الدورة

يتكون برنامج CPA (الولايات المتحدة الأمريكية) من 3 مواد أساسية ومادة اختيارية واحدة حسب اختيارك.

المادة الأساسية 1: التدقيق وخدمات التوكيد (AUD)

تغطي هذه المادة مجالات رئيسية مثل معايير التدقيق، والتي تشمل الفهم المتعمق لمعايير التدقيق المقبولة عمومًا (GAAS)، وتخطيط التدقيق وتقييم المخاطر مع التركيز على تحديد المخاطر والاستجابة لها، والضوابط الداخلية وأهميتها في عملية التدقيق. كما تشمل دراسة جمع الأدلة وتوثيقها، وتنفيذ الإجراءات التحليلية، وفهم أنواع تقارير التدقيق وآليات التواصل المهني، إضافةً إلى مهام التوكيد خارج نطاق التدقيق التقليدي.

المادة الأساسية 2: المحاسبة المالية وإعداد التقارير (FAR)

تغطي مجموعة واسعة من الموضوعات، بما في ذلك إعداد القوائم المالية والتقارير، مع التركيز على الميزانية العمومية وقائمة الدخل وقائمة التدفقات النقدية. كما تتناول محاسبة الأصول والالتزامات وحقوق الملكية، سواء كانت متداولة أو غير متداولة. إضافةً إلى ذلك، يتعرف الدارسون على أطر التقارير المالية مثل GAAP وIFRS، ومتطلبات المحاسبة الحكومية ومحاسبة المنظمات غير الربحية للتعامل مع القضايا المحاسبية المعقدة.

المادة الأساسية 3: الضرائب والتنظيم (REG)

تغطي هذه المادة مجالات متعددة تشمل الضرائب الفردية، وضرائب الشركات والشراكات، مع التركيز على الآثار الضريبية للهياكل والمعاملات التجارية. كما تتناول البحث والإجراءات الضريبية، مما يساعد على فهم متطلبات الامتثال وتطبيق القوانين الضريبية ذات الصلة. ويشمل جانب التنظيم دراسة مفاهيم قانون الأعمال لفهم الأطر القانونية المؤثرة في المعاملات المالية والتجارية.

المادة الاختيارية 1: تحليل الأعمال وإعداد التقارير (BAR)

تركز هذه المادة على تحليل الأعمال، حيث يتعلم الدارسون تفسير المعلومات المالية واستخدام الأساليب التحليلية لتقييم أداء الأعمال. كما تتناول معايير إعداد التقارير، مع التأكيد على الالتزام بمعايير GAAP وIFRS. بالإضافة إلى ذلك، يتم التطرق إلى إعداد الميزانيات والتنبؤ المالي لدعم اتخاذ القرارات الاستراتيجية.

المادة الاختيارية 2: نظم المعلومات والضوابط (ISC)

تشمل هذه المادة موضوعات مثل تصميم وتنفيذ الأنظمة، حيث يتعرف الدارسون على تطوير وصيانة نظم المعلومات. كما تغطي ضوابط تقنية المعلومات، بما في ذلك الضوابط العامة وضوابط التطبيقات لضمان سلامة البيانات وأمنها. إضافةً إلى ذلك، يتم دراسة تدقيق نظم المعلومات لتقييم فعالية الضوابط وتحليل المخاطر المرتبطة بتقنية المعلومات.

المادة الاختيارية 3: الامتثال الضريبي والتخطيط الضريبي (TCP)

تغطي هذه المادة مجموعة متنوعة من الموضوعات، بما في ذلك الضرائب الفردية وضرائب الأعمال، مع التركيز على الدخل والخصومات والاعتمادات الضريبية. كما يتم تناول استراتيجيات التخطيط الضريبي لتقليل الالتزامات الضريبية ضمن الإطار القانوني. إضافةً إلى ذلك، تشمل المادة إجراءات الامتثال الضريبي، مثل متطلبات التقديم والمواعيد النهائية، ودور البحث الضريبي في دعم اتخاذ القرار.

خطة المحاضرات

المادة الأساسية 1: التدقيق وخدمات التوكيد (AUD)
الأخلاقيات والمسؤوليات المهنية والمبادئ العامة – ‎15–25%‎ (2) −
✔مسؤوليات الارتباط المهني
✔المسؤوليات المهنية
تقييم المخاطر ووضع خطة الاستجابة – ‎25–35%‎ (6) −
✔التخطيط وتقييم المخاطر
✔قضايا التخطيط الاستراتيجي
✔مفاهيم الرقابة الداخلية وتقنية المعلومات
✔الرقابة الداخلية – دورة المبيعات والذمم المدينة والمقبوضات النقدية
✔الرقابة الداخلية – المشتريات والرواتب والدورات الأخرى
✔الاستجابة للمخاطر المقدّرة
تكوين الاستنتاجات وإعداد التقارير – ‎10–20%‎ (9) −
✔اتصالات وتقارير الرقابة الداخلية
✔الأدلة – الأهداف والطبيعة
✔الأدلة – دورة المبيعات والذمم المدينة والنقدية

المادة الأساسية 2: المحاسبة المالية وإعداد التقارير (FAR)
الإطار المفاهيمي، وضع المعايير، وإعداد التقارير المالية – ‎30–40%‎ (3) −
✔القوائم المالية
✔بنود قائمة الدخل
✔تقارير هيئة الأوراق المالية (SEC) وموضوعات محاسبية أخرى
حسابات مختارة من القوائم المالية – ‎30–40%‎ (7) −
✔النقدية والاستثمارات
✔الذمم المدينة
✔المخزون
✔الممتلكات والآلات والمعدات والموارد القابلة للاستنزاف
✔الأصول غير الملموسة محددة العمر وقضايا أخرى
✔الذمم الدائنة والضرائب
✔الالتزامات طويلة الأجل
معاملات مختارة – ‎25–35%‎ (5) −
✔محاسبة المستأجر، الالتزامات المحتملة، والضمانات
✔حقوق الملكية
✔التقارير المالية الموحدة وتحليل القوائم المالية
✔قائمة التدفقات النقدية
✔أساسيات المحاسبة الحكومية ومحاسبة المنظمات غير الربحية

المادة الأساسية 3: الضرائب والتنظيم (REG)
الأخلاقيات والمسؤوليات المهنية وإجراءات الضرائب الفيدرالية – ‎10–20%‎ (2) −
✔الأخلاقيات والمسؤوليات المهنية ومسؤولية المحاسبين القانونيين المعتمدين
✔السلطة الضريبية الفيدرالية، والإجراءات، وضرائب الأفراد، والمنظمات المعفاة من الضرائب
قانون الأعمال – ‎15–25%‎ (3) −
✔منظمات الأعمال
✔العقود
✔الوكالة والتنظيم
الضرائب الفيدرالية على معاملات الممتلكات – ‎5–15%‎ (3) −
✔المعاملات المضمونة وعلاقات المدين والدائن
✔معاملات الممتلكات: الأساس واسترداد التكلفة
✔الدخل الإجمالي والاستثناءات
الضرائب الفيدرالية ع

المادة الاختيارية 1: تحليل الأعمال وإعداد التقارير (BAR)
تحليل الأعمال – ‎40–50%‎ (6) −
✔تحليل البيانات
✔تحليل القوائم المالية
✔مقاييس الأداء غير المالية وغير المتوافقة مع GAAP
✔أساسيات التكاليف
✔نظم التكاليف
✔إعداد الموازنات
المحاسبة الفنية وإعداد التقارير – ‎35–45%‎ (7) −
✔هيكل رأس المال
✔التقييم المالي
✔إدارة مخاطر المؤسسة وفق إطار COSO
✔المشتقات وإدارة المخاطر
✔إدارة رأس المال العامل
✔التأثيرات الاقتصادية والسوقية على الأعمال
✔الاعتراف بالإيرادات، محاسبة التحوط، عقود الإيجار، وخطط مزايا الموظفين
حكومات الولايات والحكومات المحلية – ‎10–20%‎ (5) −
✔اندماجات الأعمال، القوائم المالية الموحدة، وتقارير الشركات العامة
✔الأصول غير الملموسة غير محددة العمر وموضوعات أخرى
✔المحاسبة الحكومية – الأساليب
✔المحاسبة الحكومية – التمويل والمعاملات
✔المحاسبة الحكومية – التقارير

المادة الاختيارية 2: نظم المعلومات والضوابط (ISC)
نظم المعلومات وإدارة البيانات – ‎35–45%‎ (6) −
✔مقدمة في نظم المعلومات والضوابط
✔البنية التحتية لتقنية المعلومات
✔أنظمة المحاسبة وتقنية البلوك تشين
✔إدارة نظم المعلومات
✔إدارة البيانات
✔اللوائح والمعايير والأطر التنظيمية
الأمن والسرية والخصوصية – ‎35–45%‎ (5) −
✔الأمن: التهديدات والهجمات
✔التخفيف والاختبار
✔السرية والخصوصية
✔الاستجابة للحوادث
✔نظم المعلومات المحاسبية
اعتبارات مهام ضوابط الأنظمة والمنظمات (SOC) – ‎15–25%‎ (3) −
✔طبيعة مهام SOC 1 وSOC 2 وSOC 3
✔مهام SOC 1
✔مهام SOC 2

المادة الاختيارية 3: الامتثال الضريبي والتخطيط الضريبي (TCP)
الامتثال الضريبي والتخطيط الضريبي للأفراد والتخطيط المالي الشخصي – ‎30–40%‎ (4) −
✔الامتثال والتخطيط: الأفراد
✔الامتثال والتخطيط: موضوعات خاصة
✔التخطيط المالي الشخصي
✔الهياكل التجارية وغير التجارية
الامتثال الضريبي للكيانات – ‎30–40%‎ (2) −
✔الامتثال: شركات C
✔التخطيط: شركات C
التخطيط الضريبي للكيانات – ‎10–20%‎ (2) −
✔الامتثال والتخطيط: شركات S
✔الامتثال والتخطيط: الشراكات
معاملات الممتلكات (التصرف في الأصول) – ‎10–20%‎ (1) −
✔التصرف في الأصول

منهجية التعلم

تقدّم بيركلي مواد تعليمية مطوّرة باحتراف لتلبية احتياجات المشاركين، بما يضمن التغطية الشاملة للمنهج والاستعداد الأمثل للاختبارات.

  • ◄ مواد مخصّصة: تم تصميم الأدلة لتغطي المنهج بالكامل، مع توفير إعداد شامل وفهم معمّق.
  • ◄ محتوى متعمّق: على عكس العناوين السطحية، توفّر موادنا نظريات ومفاهيم مطوّرة بشكل كامل، مما يزوّد المشاركين بمعرفة شاملة.
  • ◄ دراسة استراتيجية: نساعد المشاركين على تحديد أولويات وقت الدراسة من خلال توضيح وزن كل موضوع، مما يسمح بالتركيز بكفاءة على الجوانب الأكثر أهمية.
  • ◄ مستويات الصعوبة: يتم تصنيف الموضوعات على أنها «إلمام» أو «إتقان»، لتوجيه المشاركين في توزيع وقتهم وفق مستوى العمق المطلوب.
  • ◄ تغطية شاملة: تشمل موادنا شرحًا نظريًا مفصّلًا وقاموسًا بالمصطلحات الفنية لتوضيح المفاهيم المعقّدة.
  • ◄ أساليب تعلّم فعّالة: تضمن الوسائل البصرية وتقنيات الحفظ طويلة المدى ترسيخ المعلومات، مما يساعد المتدربين على تحقيق النجاح.

تزوّد منهجيات بيركلي المشاركين بالمعرفة والأدوات الأساسية للنجاح في الاختبارات وفي مسيرتهم المهنية المستقبلية.

المحاضرات
المحاضرات
جلسة تدريبية
جلسة تدريبية
اختبار تجريبي
اختبار تجريبي

معايير الأداء الخاصة ببيركلي

يتم تقييم وضمان جودة البرنامج التدريبي وجميع مخرجاته من خلال المؤشرات التالية:

  • ◄ خبرة المدربين وأسلوبهم في عرض وشرح الموضوعات.
  • ◄ تنوّع وتوازن أساليب التدريس (مثل المناقشات، ودراسات الحالة، والاختبارات التجريبية، ومقاطع الفيديو) المستخدمة في الدورة لضمان ترسيخ المعرفة وتحقيق أهداف التعلّم.
  • ◄ مستوى التفاعل.
  • ◄ آراء وتقييمات المشاركين في البرنامج.
  • ◄ الالتزام الكامل بمعايير وإرشادات المعهد المتعلقة بمتطلبات التحضير والدراسة والمنهجية.
  • ◄ تقارير التقدّم المقدّمة من الجهة المزوّدة للبرنامج التدريبي.
Arrow Right

Learn More

ما هي معلومات الامتحان؟

نظام الامتحان ومدته

* الامتحانات تُعقد بنظام الحاسوب

الجزء / المادة نظام الامتحان مدة الامتحان
المادة الأساسية 1: التدقيق وخدمات التوكيد (AUD) أسئلة اختيار من متعدد: 78 (وزن الدرجات: 50٪) و7 محاكاة قائمة على المهام (TBSs) (وزن الدرجات: 50٪) 4 ساعات
المادة الأساسية 2: المحاسبة المالية وإعداد التقارير (FAR) أسئلة اختيار من متعدد: 50 (وزن الدرجات: 50٪) و7 محاكاة قائمة على المهام (TBSs) (وزن الدرجات: 50٪) 4 ساعات
المادة الأساسية 3: الضرائب والتنظيم (REG) أسئلة اختيار من متعدد: 72 (وزن الدرجات: 50٪) و8 محاكاة قائمة على المهام (TBSs) (وزن الدرجات: 50٪) 4 ساعات
المادة الاختيارية 1: تحليل الأعمال وإعداد التقارير (BAR) أسئلة اختيار من متعدد: 50 (وزن الدرجات: 50٪) و7 محاكاة قائمة على المهام (TBSs) (وزن الدرجات: 50٪) 4 ساعات
المادة الاختيارية 2: نظم المعلومات والضوابط (ISC) أسئلة اختيار من متعدد: 82 (وزن الدرجات: 60٪) و6 محاكاة قائمة على المهام (TBSs) (وزن الدرجات: 40٪) 4 ساعات
المادة الاختيارية 3: الامتثال الضريبي والتخطيط الضريبي (TCP) أسئلة اختيار من متعدد: 68 (وزن الدرجات: 50٪) و7 محاكاة قائمة على المهام (TBSs) (وزن الدرجات: 50٪) 4 ساعات

مواعيد الامتحانات

المواد الأساسية (AUD، FAR، REG)

10 يناير – 26 مارس

1 أبريل – 25 يونيو

1 يوليو – 25 سبتمبر

1 أكتوبر – 26 ديسمبر

المواد الاختيارية / مواد التخصص (BAR، ISC، TCP)

10 يناير – 6 فبراير

20 أبريل – 19 مايو

1 يوليو – 31 يوليو

1 أكتوبر – 31 أكتوبر

Card image

معايير النجاح

لاجتياز كل قسم من اختبار CPA USA، يجب الحصول على درجة لا تقل عن 75 من أصل 99.

مواقع الامتحان

يتوفر اختبار CPA USA في عدد من مراكز اختبار بروميتريك (Prometric) المعتمدة حول العالم، مما يوفّر سهولة للمتقدمين الدوليين دون الحاجة إلى السفر إلى الولايات المتحدة الأمريكية. وتشمل أهم مواقع الاختبار الدولية ما يلي:

✔ البحرين
✔ أيرلندا
✔ نيبال
✔ البرازيل
✔ إسرائيل
✔ المملكة العربية السعودية
✔ مصر
✔ اليابان
✔ اسكتلندا
✔ إنجلترا
✔ الأردن
✔ كوريا الجنوبية
✔ ألمانيا
✔ الكويت
✔ الإمارات العربية المتحدة
✔ الهند
✔ لبنان

راتب المحاسب القانوني المعتمد (CPA): هل يستحق الاستثمار؟


على مستوى العالم، يتقاضى المحاسبون القانونيون المعتمدون (CPA) عادةً رواتب أعلى بكثير مقارنةً بغير الحاصلين على الشهادة، مع اختلافات تعتمد على المنطقة والخبرة. وفيما يلي أبرز الإحصاءات:

الولايات المتحدة الأمريكية: يتقاضى الحاصلون على شهادة CPA رواتب أعلى بنسبة تتراوح بين 10٪ و15٪ مقارنةً بغيرهم. حيث يتراوح راتب المحاسب القانوني المعتمد في بداية مسيرته المهنية بين 66,000 و84,000 دولار سنويًا، بينما يتقاضى غير الحاصلين على الشهادة في وظائف مماثلة ما بين 50,000 و60,000 دولار.

الشرق الأوسط: في دول مثل الإمارات العربية المتحدة والمملكة العربية السعودية، يمكن أن يحصل المحاسبون القانونيون المعتمدون على رواتب أعلى بنسبة تتراوح بين 15٪ و25٪ مقارنةً بغير المعتمدين. فعلى سبيل المثال، قد يصل راتب المحاسب القانوني المعتمد في دبي إلى نحو 300,000 درهم سنويًا، مقابل 200,000 إلى 250,000 درهم لغير الحاصلين على الشهادة.

آسيا: في المراكز المالية مثل هونغ كونغ وسنغافورة، تتراوح رواتب المحاسبين القانونيين المعتمدين بين 80,000 و120,000 دولار سنويًا، بينما تتراوح رواتب غير الحاصلين على الشهادة بين 50,000 و80,000 دولار. ويعكس ذلك ميزة راتبية تتراوح بين 20٪ و30٪ لصالح الحاصلين على شهادة CPA.

Card image

مزايا الخريجين

  • ◄ فعاليات تواصل حصرية: الحصول على دعوات لحضور فعاليات رائدة في القطاع ولقاءات فكرية بمشاركة متحدثين مرموقين.
  • ◄ تحديثات شهرية: البقاء على اطلاع من خلال نشرة إخبارية تسلط الضوء على أحدث الأبحاث والفعاليات وأنشطة الكلية.
  • ◄ الوصول إلى مجتمع لينكدإن: الانضمام إلى مجموعة التعليم التنفيذي على لينكدإن لتعزيز فرص التواصل والتطوير المهني.
  • ◄ خصومات تعليمية: الاستفادة من خصم 20٪ على برامج التسجيل المفتوح، مع إمكانية الوصول إلى ورش عمل تركز على الاتجاهات الناشئة.
  • ◄ شبكة خريجين عالمية: التواصل مع مجتمع خريجين متنوع عبر الشبكة الإلكترونية لكلية بيركلي والمشاركة في مجموعات حسب الدول والاهتمامات.
ما الذي تكسبه

ما الذي تكسبه

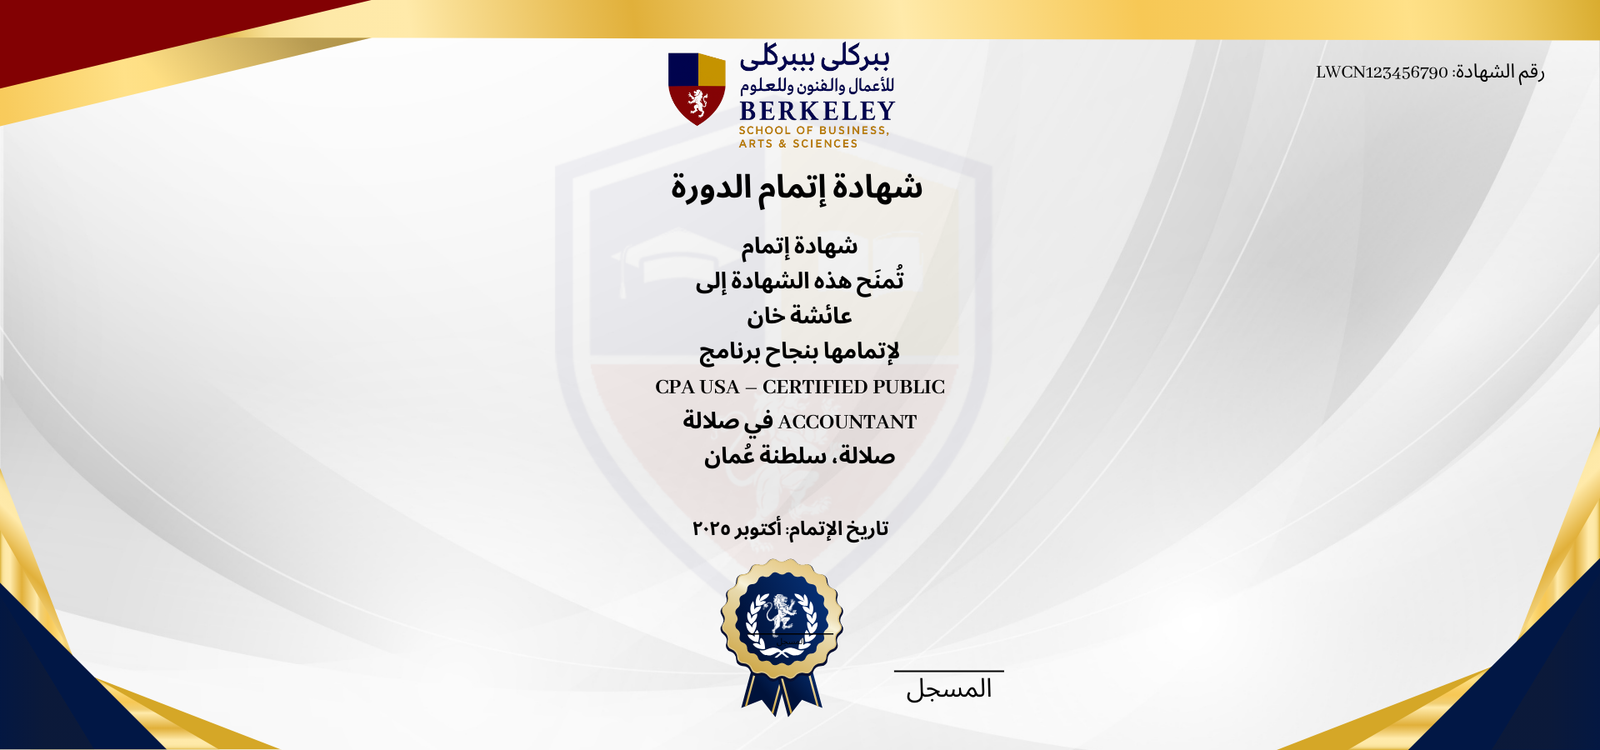
ستحصل على شهادة إتمام معتمدة وذات سمعة عالية، وتحظى بقبول واسع لدى أصحاب العمل.

مكانة مهنية مرموقة
اكتسب مؤهلًا مهنيًا يحظى باحترام واسع ومعترفًا به في مجال المحاسبة وخارجه.

فرص وظيفية واسعة
افتح آفاقًا لعدد كبير من الوظائف المحاسبية، بما في ذلك المناصب القيادية والتخصصات المتقدمة.

معرفة شاملة
احصل على معرفة متعمقة في المحاسبة والتدقيق والضرائب وقانون الأعمال.

الامتثال التنظيمي
أثبت التزامك بمعايير الصناعة والمتطلبات التنظيمية، مما يعزّز مصداقيتك المهنية.

التواصل المهني والموارد
استفد من شبكة واسعة من المهنيين والموارد الداعمة للتطوير الوظيفي والتعلّم المستمر.

اتصل بنا

Facebook Twitter Instagram Linkedin Youtube Tiktok
Cart

Cart (0)